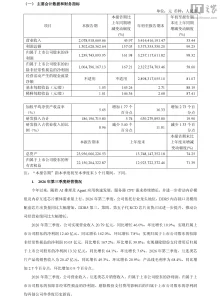
结论:华硕 2026 财年前三季度归母净利润 504.76 亿新台币(约 102.37 亿元人民币),同比增长 52.25%,AI 服务器与 AI PC 同步放量驱动利润创新高。
关键数字:归母净利润 504.76 亿新台币 / 营收 7,424.31 亿新台币(同比 +38.52%)/ Q3 营业利润同比 +161%。
| 指标 | 数值 | 同比 |
|---|---|---|
| 营业总收入 | 7,424.31 亿新台币(约 1,505.65 亿元) | +38.52% |
| 归母净利润 | 504.76 亿新台币(约 102.37 亿元) | +52.25% |
| 毛利率 | 16.26% | +1.47 个百分点 |
| Q3 营业利润 | 219.64 亿新台币(约 44.54 亿元) | +161% |
服务器与 AI PC 成增长双引擎
华硕第三季度品牌业务营收 2,587.88 亿新台币(约 524.82 亿元),同比增长 36%、环比增长 7%。服务器收入同比增长超过 100%,其中通用型服务器收入同比增长超过 80%,需求来自云服务商与大型企业数据中心扩建。
个人电脑业务第三季度收入同比增长超过 25%。系统事业群高价值产品收入占比超过 65%,商用 PC 出货量同比增长超过 30%,AI PC 收入同比增长超过 100%,在商用与创作场景的渗透明显加快。
为什么利润增速快于营收
第三季度营业利润 219.64 亿新台币(约 44.54 亿元),同比增长 161%,增速远超营收。高毛利服务器与 AI PC 占比提升,带动整体毛利率从去年同期的 12.9% 升至 15.9%。
华硕在 2026 年 9 月首尔全球 AI Tech 峰会展示基于 NVIDIA Vera Rubin NVL72 平台的 ASUS AI POD XA VR721-E3 机架级系统,官方称每瓦性能较上一代提高 10 倍。公司还在 OCP 2026 展出基于 NVIDIA MGX 平台、搭载 Vera CPU 的 XA P2N-E2 服务器,面向代理式 AI。
风险点在存货与借款
第三季度末存货 4,638.86 亿新台币(约 940.76 亿元),较第二季度末增长约 36%;银行借款及债券合计 2,205.13 亿新台币(约 447.2 亿元),环比增长 150%。华硕解释,部分库存增长来自服务器出货递延与关键零组件战略备料。
部分客户数据中心建设进度延迟,导致部分服务器订单收入递延至第四季度确认。第四季度服务器收入预计环比增长约 100%、同比增长约 280%,但订单能否如期交付仍需观察。
对整机厂商而言,华硕的财报说明 AI 服务器与 AI PC 已进入利润兑现期,高毛利产品线占比提升直接放大了利润弹性。
值得注意的是,存货较第二季度末增长约 36%、银行借款及债券环比增长 150%,供应链备货与订单递延同时推高资金占用。这意味着,第四季度服务器收入能否兑现环比翻倍、同比增约 280% 的指引,将成为检验 AI 需求持续性的关键节点。
常见问题
华硕前三季度净利润是多少?
前三季度归母净利润 504.76 亿新台币(约 102.37 亿元人民币),同比增长 52.25%;基本每股收益 67.96 新台币,同比增长 52.27%。
增长主要靠什么业务?
主要靠 AI 服务器与 AI PC。第三季度服务器收入同比增长超过 100%,AI PC 收入同比增长超过 100%,两者共同拉高整体毛利率。
第四季度业绩怎么看?
华硕预计第四季度服务器收入环比增长约 100%、同比增长约 280%,全年服务器收入目标为至少同比增长 150%。但部分订单因客户数据中心建设延迟而递延,交付节奏存在不确定性。
信息来源:IT之家 2026 年 11 月 12 日报道《华硕 2026 财年前三季度归母净利润 504.76 亿新台币,同比增长 52.25%》。