澜起科技于 10 月 29 日发布 2026 年前三季度(1 月至 9 月)及第三季度(7 月至 9 月)业绩报告。受益于 AI 产业趋势带动的内存互连芯片需求高景气,公司前三季度归母净利润达 32.37 亿元,同比增长 98.32%;第三季度单季归母净利润 12.40 亿元,同比增长 161.98%。
前三季度核心数据
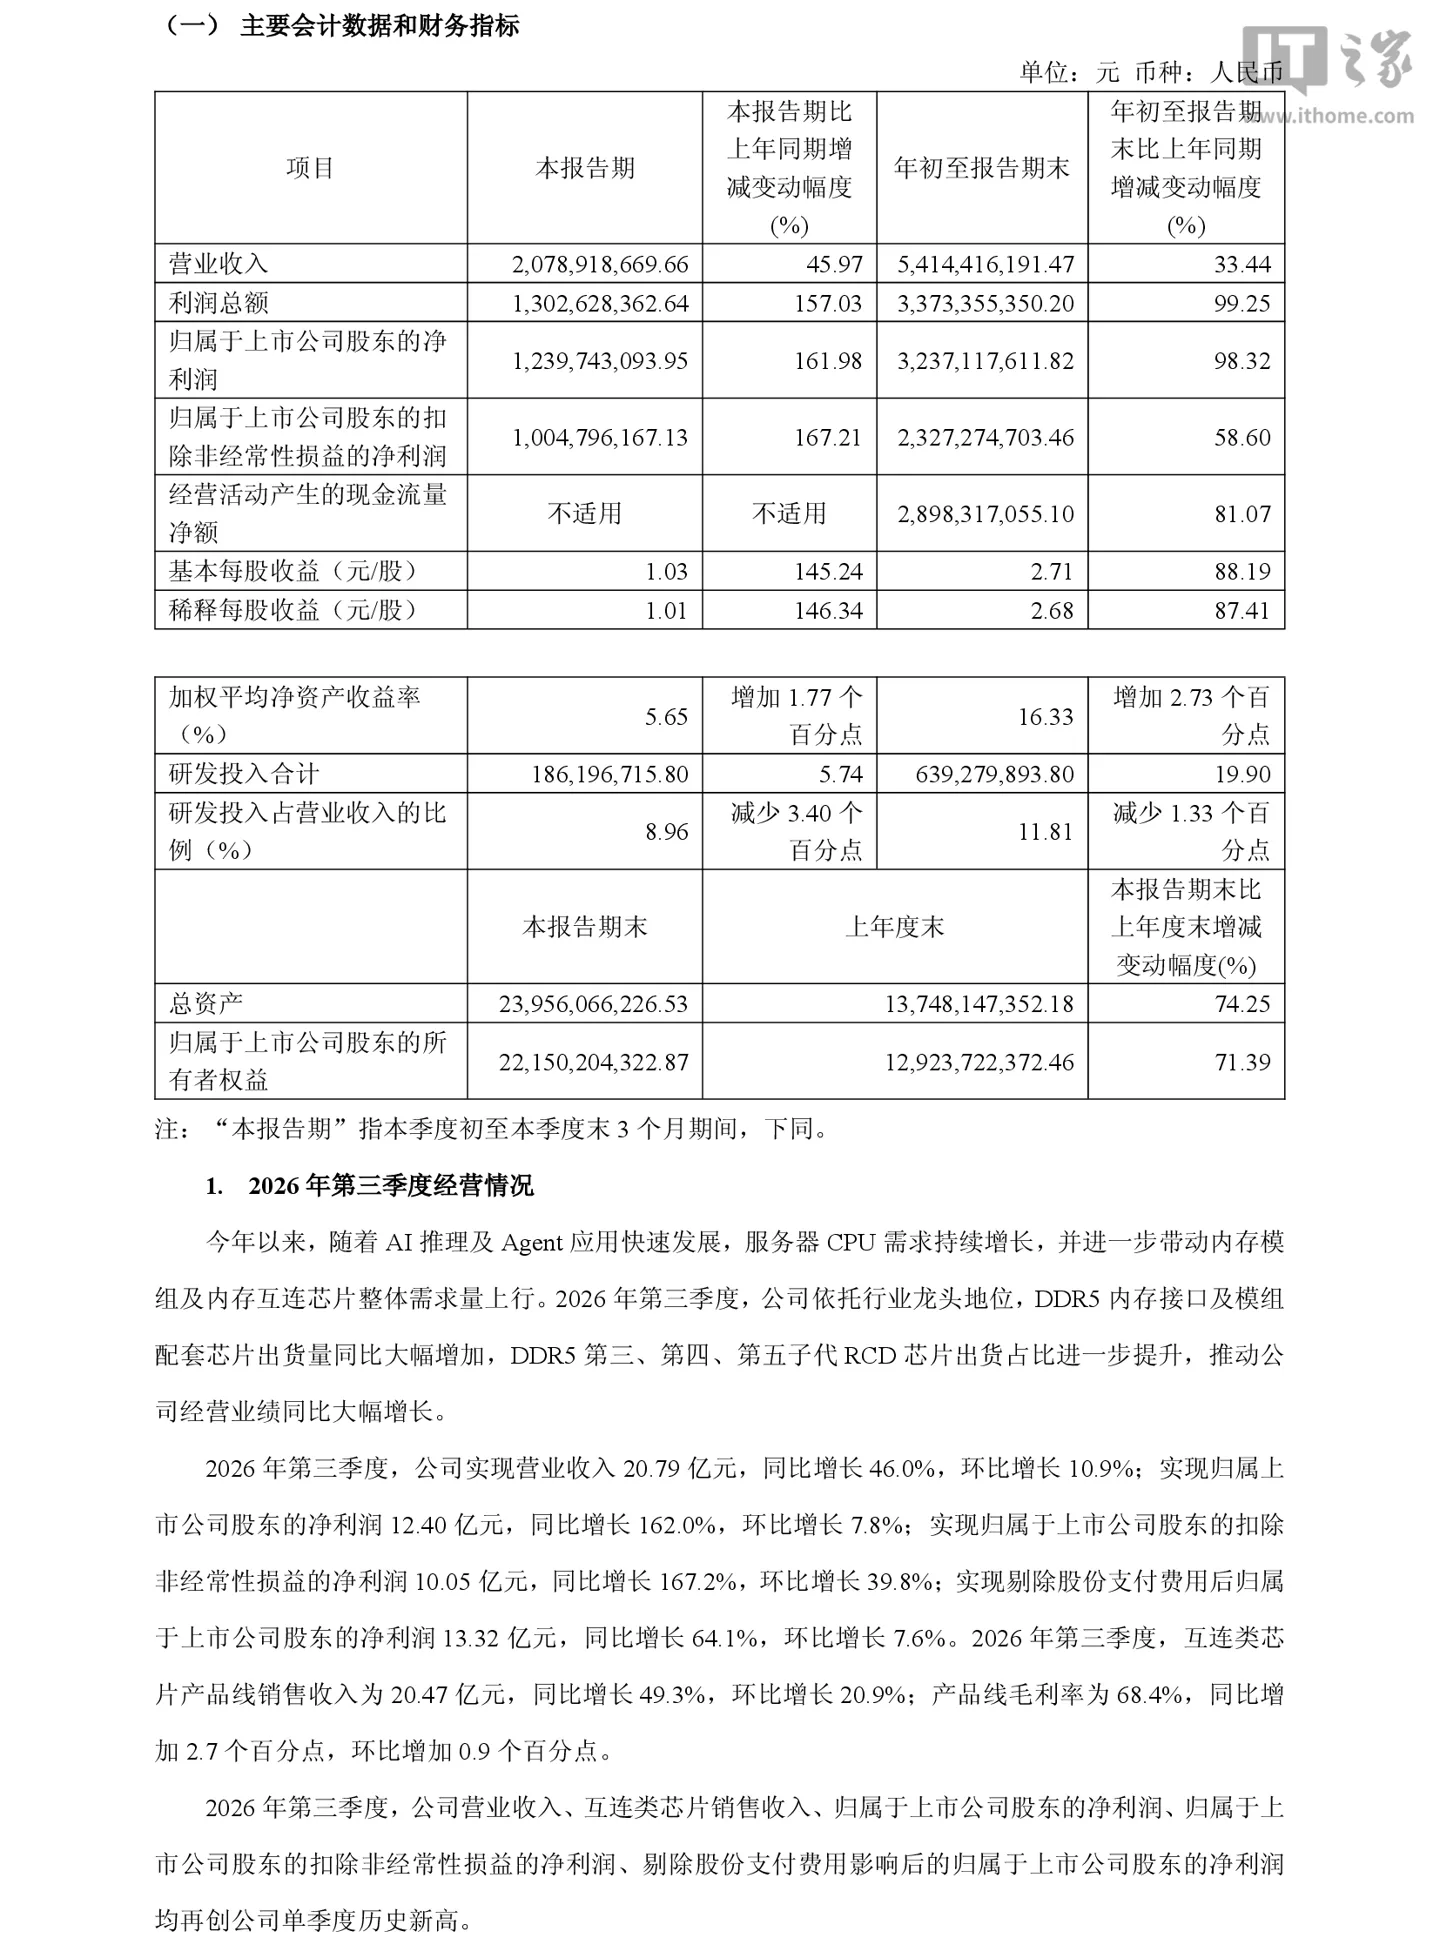
前三季度,澜起科技实现营业总收入 54.14 亿元,同比增长 33.44%;毛利润 35.83 亿元,同比增长 43.7%;毛利率 66.18%。归母净利润 32.37 亿元,同比增长 98.32%;扣非净利润 23.27 亿元,同比增长 58.60%;经营活动现金流 28.98 亿元,同比增长 81.07%。加权平均净资产收益率为 16.33%,同比增加 2.73 个百分点;基本每股收益 2.71 元,同比增长 88.19%。
第三季度单季创新高
第三季度单季,公司实现营业收入 20.79 亿元,同比增长 45.97%,环比增长 10.9%;归母净利润 12.40 亿元,同比增长 161.98%,环比增长 7.8%;扣非归母净利润 10.05 亿元,同比增长 167.21%,环比增长 39.8%。剔除股份支付费用影响后,第三季度归母净利润为 13.32 亿元,同比增长 64.1%,环比增长 7.6%。公司表示,营业收入、归母净利润、扣非归母净利润等多项指标均创单季度历史新高。
AI 需求驱动互连芯片放量
澜起科技是全球领先的无晶圆厂集成电路设计公司,主营内存互连类芯片(包括 DDR5 RCD、MRCD / MDB、PCIe Retimer、CKD、CXL MXC 等)及津逮服务器平台两大产品线,为云计算及 AI 基础设施提供互连解决方案,并于 2026 年 2 月在港交所主板挂牌上市。
前三季度,受益于 AI 产业趋势,互连类芯片出货量显著增加,产品线销售收入 51.58 亿元,同比增长 34.6%;产品线毛利率提升至 68.9%,同比增加 4.1 个百分点。津逮产品线销售收入 2.5 亿元,同比增长 14.7%。投资收益及公允价值变动收益合计 9.04 亿元,同比增长 709%;受人民币对美元升值影响,外币资产产生汇兑损失 2.38 亿元(上年同期为 0.17 亿元)。剔除股份支付费用影响后,前三季度归母净利润为 35.12 亿元,同比增长 63.8%。
订单能见度与财务结构
截至 2026 年 10 月 26 日,公司预计第四季度交付的互连类芯片在手订单金额为 25.0 亿至 27.9 亿元,显示 AI 推理及 Agent 应用驱动的服务器 CPU 与内存模组需求仍处于高景气周期。公司同时提示,在手订单至实际交付存在客户取消、推迟及产能等风险。
财务结构方面,报告期末公司总资产 239.56 亿元,较上年度末增长 74.25%;归属于上市公司股东的所有者权益 221.5 亿元,较上年度末增长 71.39%,主要系发行 H 股募集资金到位所致;整体资产负债率约 6.91%,财务结构稳健。
据公司披露,其前三季度及第三季度业绩整体高于高盛等海外机构及市场预期。高盛此前指出,第三季度纯利中位数较其预期高约 30%、较市场预期高约 47%。叠加 DDR5 子代迭代提速,以及 MRCD / MDB、PCIe Retimer、CKD、CXL MXC 等新产品收入占比持续提升,公司作为内存互连芯片龙头的成长逻辑进一步强化。