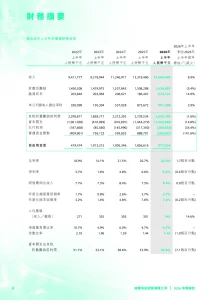
结论:微星 2026 年前三季度归母净利润达 104.49 亿新台币、同比增长 153.9%,营业总收入 1631.16 亿新台币,AI 服务器与液冷 GPU 产品线成为新增长引擎。
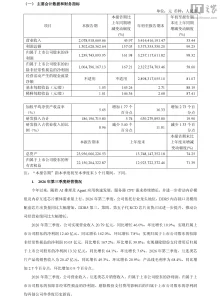
关键数字:归母净利润 104.49 亿新台币 / 同比 +153.9% / 营收 1631.16 亿新台币
| 指标 | 2026 前三季 | 同比变化 |
|---|---|---|
| 营业总收入 | 1631.16 亿新台币 | -5.5% |
| 毛利润 | 261.12 亿新台币 | +38.8% |
| 归母净利润 | 104.49 亿新台币 | +153.9% |
| 基本每股收益 | 12.37 新台币 | +154.0% |
| 资产负债率 | 54.55% | 同比下降 2.94 个百分点 |
营收下滑但利润翻倍,钱从哪里来
微星 2026 年前三季度营业总收入 1631.16 亿新台币,同比下滑 5.5%,但归母净利润 104.49 亿新台币、同比增长 153.9%,基本每股收益 12.37 新台币、同比增长 154.0%。结合 2026 年 8 月半年报数据推算,微星第三季度单季营业总收入约 569.46 亿新台币,归母净利润约 40.33 亿新台币,利润增速明显高于收入增速。
AI 服务器与液冷 GPU 撑起第二曲线
在传统 PC 业务之外,微星正拓展 AI 服务器与 AIoT 业务。其在 2026 年 OCP 全球峰会展示了基于 NVIDIA MGX 架构的机架级 AI 基础设施、液冷 GPU 服务器,以及基于 NVIDIA DGX Station 平台的 XpertStation WS300 桌面 AI 超算。AI 服务器与高附加值计算产品正成为微星第二条增长曲线,部分抵消了传统 PC 业务的周期波动。
存储涨价给 PC 业务埋下成本压力
2026 年存储芯片价格持续走高,对 PC 厂商成本结构造成影响。TrendForce 预测 2026 年第一季度 PC 制造商内存采购成本将激增 90% 至 95%,内存与存储占笔记本制造成本比例或由约 15% 突破 30%。宏碁董事长陈俊藤预计年底前 PC 价格将再涨 5% 至 20%,并于 2027 年上半年见顶,行业整体面临成本传导压力。
这意味着什么
微星正从传统 PC 硬件厂商向 AI 基础设施供应商转型,利润结构改善来自高毛利的 AI 服务器与液冷产品线,而非单纯走量。值得注意的是,TrendForce 预测的存储涨价将推高微星后续 PC 业务制造成本,毛利率能否延续高增长,取决于 AI 服务器放量节奏与价格传导能力。
常见问题
微星前三季度单季业绩如何推算
用前三季度营业总收入 1631.16 亿新台币减去上半年 1061.70 亿新台币,得第三季度约 569.46 亿新台币;归母净利润同理推算约 40.33 亿新台币。
存储芯片涨价对微星是利好还是利空
对微星是双向影响:库存与成品可享涨价红利,但后续采购成本上升将挤压 PC 业务毛利,TrendForce 预计一季度内存采购成本激增 90% 至 95%。
微星 AI 服务器业务目前有哪些产品
微星展示过基于 NVIDIA MGX 的机架级 AI 基础设施、液冷 GPU 服务器,以及基于 NVIDIA DGX Station 的 XpertStation WS300 桌面 AI 超算。
信息来源:微星科技 2026 年前三季度财务数据,IT之家 2026-11-12 发布(含 2026 年 8 月半年报回溯)。