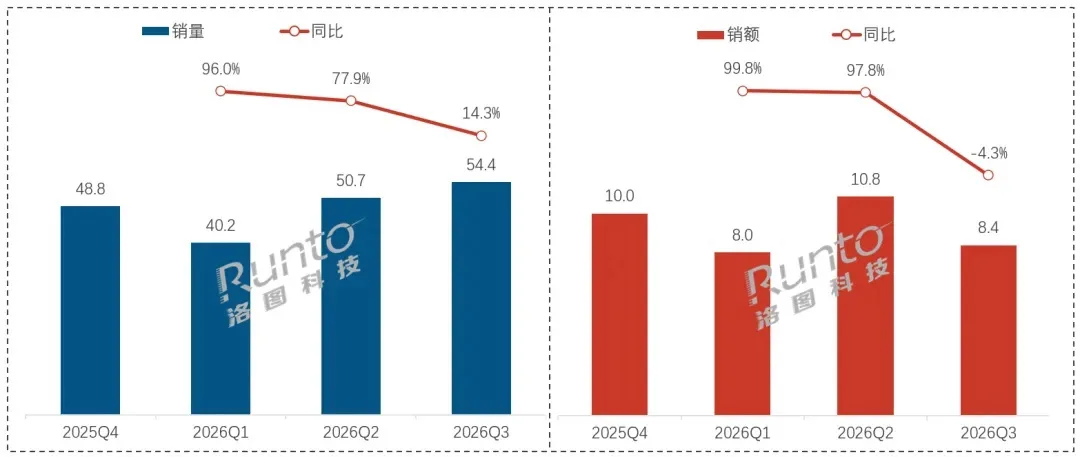
结论:洛图科技 2026 年 11 月 22 日发布数据,2026 年第三季度中国智能眼镜零售 54.4 万台、同比增长 14.3%,零售额却下滑 4.3%,均价跌至 1542 元——销量涨、收入跌的价格战已经成形。
关键数字:54.4 万台 / 8.4 亿元 / 均价同比 -16.2%
| 指标 | 2026 年第三季度 | 同比变化 |
|---|---|---|
| 全渠道零售量 | 54.4 万台 | +14.3% |
| 全渠道零售额 | 8.4 亿元 | -4.3% |
| 市场均价 | 1542 元 | -16.2% |
| AR / 拍摄 / 音频眼镜均价 | 2817 / 877 / 701 元 | 拍摄眼镜断崖下滑 |
为什么卖得更多、赚得更少
洛图科技(RUNTO)数据显示,该季度中国智能眼镜包含带显示的 AR 眼镜、不带显示的音频眼镜和拍摄眼镜三大品类,全渠道零售量 54.4 万台,零售额 8.4 亿元。
均价 1542 元,同比下降 16.2%、环比下降 27.5%。三个品类中,AR 眼镜均价 2817 元,拍摄眼镜 877 元,音频眼镜 701 元。
价格跳水最明显的是拍摄眼镜:其均价从第二季度的 1907 元降至 877 元,同环比跌幅均超过五成。中小品牌低价产品在新兴渠道快速放量,厂商把促销资源集中到入门价位段。
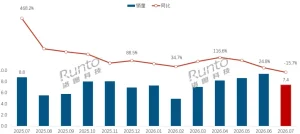
这意味着市场走的是「以价换量」路径。销量增速已逐季收敛,从第一季度的 96.0%、第二季度的 77.9% 降至第三季度的 14.3%。
品类洗牌:只有 AR 眼镜份额在涨
第三季度呈现「一升两降」格局。AR 眼镜销量份额由上年同期的 20.6% 升至 35.8%,提升 15.3 个百分点,是唯一实现份额扩张的品类。
拍摄眼镜份额由 51.7% 降至 46.7%,音频眼镜由 27.7% 降至 17.5%,后者失血最多。
在 AR 眼镜线上监测口径下,雷鸟、Rokid、XREAL、Viture、INMO、千问位列销量前六。雷鸟创新以 36.3% 的销量份额和 31.7% 的销额份额居双榜第一,Rokid 以 22.0% 和 23.4% 位列第二。
华为与清野:量额错位的两种打法
无屏眼镜市场是另一套格局。销量端,清野以 16.5% 的份额居首,华为、夏新、小米、雷鸟紧随其后;销额端,华为以 30.1% 遥遥领先。
华为销量份额 14.8%、销额份额 30.1%,相差 15.3 个百分点,对应高价位段成交;清野销量份额 16.5%、销额份额仅 6.0%,相差 10.5 个百分点,对应低价走量结构。
这对消费者和行业意味着什么
对消费者而言,均价下探降低了尝鲜门槛,1542 元的整体价位已接近普通数码配件区间;但低价拍摄眼镜直面智能耳机、运动相机的替代竞争,功能单薄的产品仍难成为日常刚需。
值得注意的是,洛图科技把 2026 年全年销量预期下调至 205 万至 215 万台,低于年初预测的 258 万台,同比涨幅相应调整为 41.0% 至 47.9%。这说明行业对第四季度新品与大促的拉动作用趋于谨慎。
常见问题
智能眼镜现在值得买吗?
预算有限、想尝鲜拍摄或听音功能的用户可关注 877 元级拍摄眼镜;追求显示交互体验的用户,则要考虑均价 2817 元的 AR 眼镜。
AR 眼镜份额为什么能逆势上升?
销量份额从 20.6% 升至 35.8%,市场增量正从拍摄、听音这类单点功能,向显示交互方向迁移。
全年销量预期为什么被下调?
前三季度增速一路放缓,洛图科技把全年销量预测从 258 万台降至 205 万至 215 万台。
信息来源:洛图科技(RUNTO)2026 年第三季度中国市场数据,IT之家、凤凰网科技 2026 年 11 月 22 日报道。