结论:2026年11月,谷歌调整 TPU 供应链策略,把部分芯片设计交给联发科并直接采购 HBM,不再将设计、封装、采购全交给博通。伯恩斯坦估算这一模式可在 TPU 生命周期内节省约500亿美元。
关键数字:约500亿美元 / 3家存储芯片厂商 / 双轨分工
| 环节 | 调整前 | 调整后 |
|---|---|---|
| 计算芯片设计 | 博通 | 谷歌自研 |
| I/O 芯片设计 | 博通 | 联发科 |
| HBM 采购 | 博通捆绑 | 谷歌直接采购 |
| 博通角色 | 全包 | 仍参与其他高端型号 |
谷歌为什么拆掉博通的捆绑包
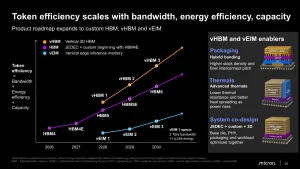
为降低对英伟达 GPU 的依赖,美国大型科技企业正推进芯片采购策略调整:一方面采用自研 AI 芯片或推动供应商多元化,另一方面直接采购高带宽内存(HBM)以削减中间环节成本。这一动向由韩媒 Chosun Biz 于2026年11月披露。
半导体业界2026年11月18日的消息显示,这一变化已成为左右三星电子、SK海力士、美光三大存储芯片厂商盈利能力的重要变量。客户直接把控采购成本后,围绕供货价格和合同条款的博弈趋于激烈。
联发科分工、直采HBM怎么运作
谷歌的做法是把自研 AI 芯片 TPU 的设计与内存采购分离。此前博通提供捆绑式服务,设计、封装、HBM 采购统一委托。调整后,谷歌自行设计核心计算芯片,联发科负责数据交换的 I/O 芯片设计,HBM 则由谷歌直接向内存厂采购。
Counterpoint Research 的拆解显示,谷歌并非在所有 TPU 产品线上”完全抛弃”博通,而是在部分新一代 TPU 中采用双轨分工模式。博通依然参与谷歌其他高端主力 TPU 型号的研发与封装。
投资银行伯恩斯坦在报告中估算,采用新采购模式后,谷歌在 TPU 产品生命周期内可节省约500亿美元。节省主要来自支付给设计公司的费用下降,以及 HBM 采购中间成本的压缩,谷歌也可能因此提高 TPU 采购量。
谁受益、谁承压
供应商一端出现新的博弈。业内人士表示,因 HBM 紧缺,卖方优势仍在持续,但部分长期合同中已加入价格上限,随着时间推移,买方议价能力可能增强。
内存厂商也在寻找新合作机会。SK海力士已提议与谷歌共同开发面向未来 TPU 的定制化 HBM,三星电子则通过谷歌的主要 TPU 合作伙伴博通寻求合作。
类似思路也出现在 Anthropic:该公司在 IPO 文件中提出直接租赁 AI 加速器与 HBM,把数据中心建设与高价设备引进的时间错开。
这对内存厂商和AI芯片意味着什么
对三星电子、SK海力士、美光而言,大客户直接掌控内存采购主导权,加上明确的降成本动力,意味着合同谈判会更激烈,利润率可能承压。对谷歌而言,把设计和采购拆开,既降低了单一供应商依赖,也获得对成本的直接控制。
值得注意的是,这一调整发生在 AI 基础设施投资持续加大的背景下。当采购规模足够大时,头部科技公司开始从”买整套方案”转向”自己掌控关键环节”,供应链话语权正从芯片设计公司向终端买家转移。
这意味着自研芯片的竞争已从性能延伸到采购模式本身。对关注 AI 算力的中国读者来说,直采 HBM、分工设计这类做法,可能成为大型云计算厂商的共性选择。
常见问题
谷歌彻底弃用博通了吗?
没有。博通仍参与谷歌其他高端主力 TPU 型号的研发与封装,双轨分工只用于部分新一代 TPU。
500亿美元是怎么算出来的?
这是伯恩斯坦报告的估算,指新采购模式在 TPU 产品全生命周期内可节省的费用,主要来自设计费与 HBM 中间环节成本的压缩,并非官方公布数据。
为什么现在才调整采购模式?
业内观点认为,HBM 长期紧缺使卖方占据优势,但部分长期合同已设价格上限;随着 AI 投资扩大、采购量上升,买方议价能力增强,直接采购的成本优势变得明显。
信息来源:IT之家 2026年11月20日报道,原始信息来自韩媒 Chosun Biz,并参考 Counterpoint Research 拆解与伯恩斯坦报告。