国际数据公司(IDC)发布 2026 年第二季度全球可穿戴设备市场季度跟踪报告。数据显示,开放式耳机内部出现明显分化:耳夹式耳机出货量同比大涨 82.2%,而耳挂式下滑 5.1%。
整体市场数据
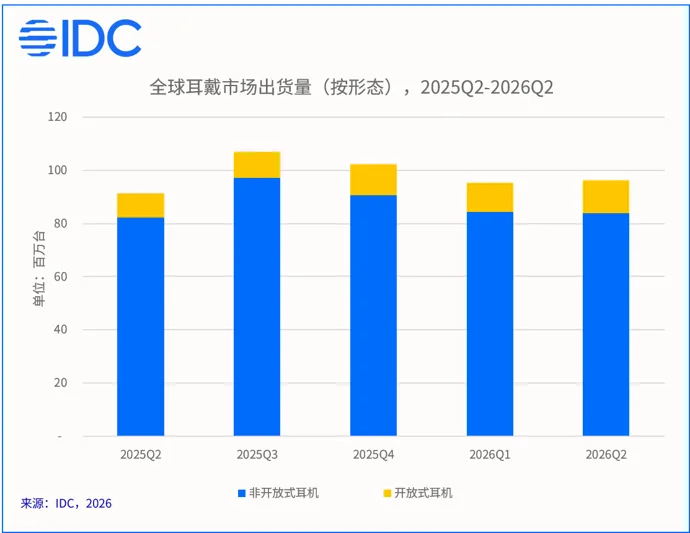
2026 年第二季度,全球耳戴市场出货 9,613 万台,同比增长 5.4%。其中开放式耳机出货 1,233 万台,同比增长 35.0%,增速领跑全品类。但与第一季度相比,开放式耳机出货量的同比增速已经放缓,且品类内部剧烈分化:耳夹式 +82.2%、耳挂式 -5.1%、颈挂式 +0.9%。
耳夹式:增长核心引擎
耳夹式延续爆发态势,在开放式耳机内部的出货量占比突破六成,成为拉动增长的核心引擎。其优势在于:耳廓夹持结构天然适配眼镜用户,轻量化设计降低长时佩戴负担;同时它突破了单纯的音频工具属性,叠加时尚穿戴价值,丰富的配色与配饰赋予产品社交属性,支撑消费溢价。供给端,手机品牌与音频厂商形成分层布局——头部手机品牌以高端机型树立标杆,平价厂商依靠快速外观迭代与硬件升级铺开多价位产品线。

耳挂式与颈挂式
耳挂式第二季度出货同比下滑 5.1%,25 美元以下低价产品份额持续萎缩,早期涌入的大量低价产品正被市场清出。不过更大的机身空间让其在运动稳固性、长续航、降噪以及搭载 AI 芯片等方面保有优势。颈挂式出货同比仅增长 0.9%,入局厂商偏少,但依托骨传导、本地存储与脑后佩戴的稳固性,在游泳等脱离手机的专项运动中仍不可替代。
中国市场地位
报告特别指出,2026 年第二季度,中国仍是全球开放式耳机规模最大的区域市场,出货量占比超过六成。中国厂商凭借先发优势与供应链能力主导全球市场;国际一线音频品牌聚焦高端市场保守迭代;以印度厂商为代表的新兴玩家则依托低价抢占全球下沉市场。