结论:2026 年 11 月 13 日,Sierra 联合 Meta 发布个人智能体协议 Poppy 1.0,OpenAI 同日上线 ChatGPT Wallet——AI 助手”进门”和”付钱”两道关口同时被打通,自主权仍停在付款前最后一步。 关键数字:175 个以上国家的 Shopify 店铺默认支持 / 100 多家设计伙伴加入 Poppy / 每次付款须经生物识别授权。
| 维度 | Poppy 1.0(进门) | ChatGPT Wallet(付钱) |
|---|---|---|
| 发布方 | Sierra 联合 Meta | OpenAI |
| 核心作用 | 表明身份、获得站点权限 | 代付且不接触真实卡号 |
| 技术底座 | OAuth、MCP、OpenAPI、UCP | 一次性支付令牌 + 生物识别 |
| 覆盖 | Shopify 全平台、100 多家伙伴 | 美国 18 岁以上 ChatGPT Pro 用户 |
AI 助手为什么被挡在门外
过去,个人助手访问企业网站只能像隐身访客:商家看不清来者身份,更不敢把查订单、改地址这类操作交给它。Poppy 要解决的正是在线信任问题——让企业用密码学手段确认:来的是哪个助手、代表哪位用户、拿到多少权限。
协议把规则写在网站标准路径 `/.well-known/poppy.json` 下的配置文件里,相当于贴在店门口的访客指南。它建立在 OAuth、HTTPS 和模型上下文协议(MCP)等现有标准之上,用户决定开放只读还是交易权限,企业划出助手权限边界,两边点头交互才成立。
冷启动是开放协议最难跨过的坎。帮 Poppy 跨过门槛的是 Shopify:这家覆盖 175 个以上国家的电商平台为每位商家自动生成了 Poppy 发现文件,商家无需配置。加上新加入的 60 家企业,设计伙伴总数超过 100 家。
不碰现金的付款怎么完成
ChatGPT Wallet 的设计出发点很明确:让助手把交易推到终点,但全程碰不到真实资金信息。
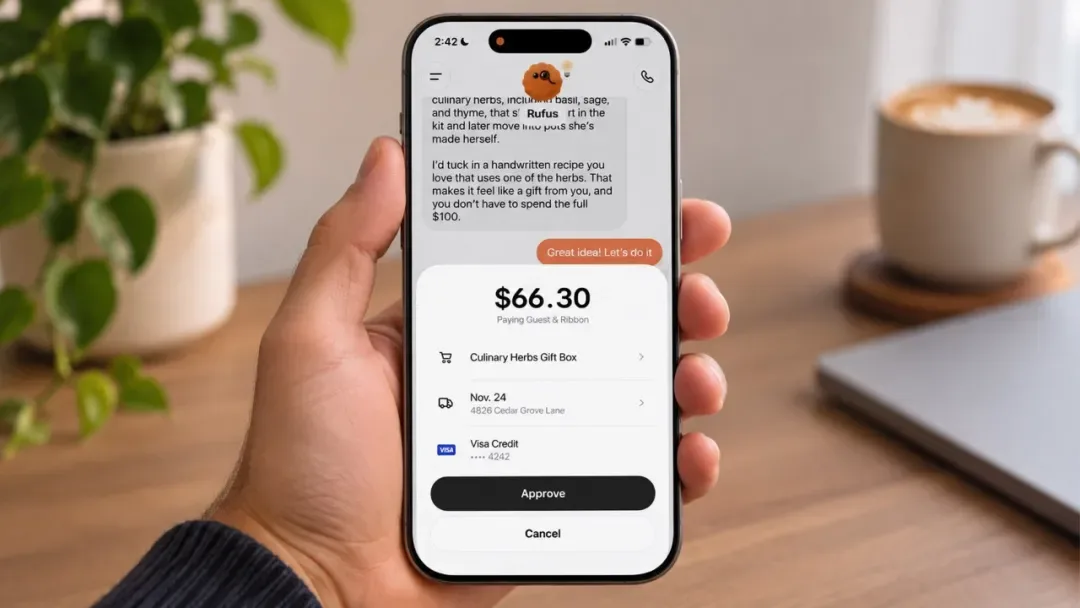
实际流程中,用户让助手搜索商品、比价、备好结账页面;一到付款环节,助手必须停下,把决定权交还给人。用户核对商品、金额和银行卡后,通过人脸识别或指纹扫描授权,交易才会放行。
更关键的设计在后台:用户授权后,卡组织生成一次性支付令牌,含临时卡号、安全码和有效期,商家拿到的只是临时信息。这套机制由美国运通、大通银行、万事达卡和 Visa 联合开发,保留了信用卡积分与拒付保护。
OpenAI 特别划清界限:这不是加密钱包,不走区块链或稳定币支付,完全运行在传统银行与卡组织基础设施上。初期只对美国年满 18 岁的 ChatGPT Pro 用户限量开放。
两条路线背后是同一批玩家
Poppy 核心伙伴有 Shopify、Stripe、PayPal、Visa、万事达卡;ChatGPT Wallet 开发方是美国运通、大通银行、万事达卡和 Visa,横跨两边的只有 Visa 和万事达卡。OpenAI 自己的名字也在 Poppy 伙伴名单中。消费端,Meta 的 Muse 和 OpenAI 的 dots 是直接竞争对手;可一到企业访问层,两家却坐到同一张桌前——零售商不愿为每家厂商各维护一套接口。
技术路线上,智能体自动交易一度被看作稳定币场景,但这轮落地选择了”标准授权加一次性虚拟卡凭证”的渐进路线。
这意味着什么
两条协议同日落地,标志着智能体商务从”给建议”的导购阶段,向”能成交”的闭环阶段推进。C 端入口之争和 B 端标准共建开始分层。
值得注意的是,行业划出的共同底线是”人在回路”:无论读取还是扣款,助手的自主权都停在购物车前,最后确认的必须是用户本人。这守住安全,却在高频场景带来操作摩擦。
责任归属仍有空白:若助手理解错意图,或被恶意提示词诱导下单,即便由人刷脸确认,纠纷能否被拒付保护覆盖,公开信息尚未界定。两套方案是否已打通也未说明——助手走进开了 Poppy 的店铺后能否握手付款,仍待验证。
常见问题
这两套方案现在能用吗?
Poppy 1.0 已在 Muse 和 Shopify 全平台启用;ChatGPT Wallet 仅对美国 18 岁以上 ChatGPT Pro 用户开放,中国内地暂不可用。
助手付款时能看到我的银行卡号吗?
看不到。授权后卡组织生成一次性支付令牌,商家和助手只拿到临时卡号、安全码和有效期,真实卡号全程不露面。
每笔都要刷脸,会不会太麻烦?
目前每次付款都强制生物识别,高频场景会有摩擦。OpenAI 表示未来或通过预设消费限额等条件,让助手代付。
信息来源
信息来自 Sierra 官方博客、OpenAI 官方公告及 Unite.AI 等媒体报道(2026 年 11 月 13 日发布)。