结论:CounterPoint Research在2026年11月20日更新的报告中显示,海信全球电视出货份额从2026年第二季度的11%回升至第三季度的13%,时隔一年重回头部阵营第二,与TCL的第二之争进入白热化。
关键数字:海信11%→13% / 三星15%→14% / LGE 9%→10%
| 品牌 | 2026年Q2份额 | 2026年Q3份额 |
|---|---|---|
| 三星 | 15% | 14% |
| 海信 | 11% | 13% |
| TCL | 13%(Q2) | 官方未公布 |
| LGE(LG电子) | 约9% | 10% |
海信凭什么重回第二
CounterPoint报告指出,海信通过足球赛事赞助深耕欧洲市场,推出高端RGB Mini LED新品,并依托更广泛的渠道网络采取具备竞争力的定价,时隔一年重回头部阵营第二。
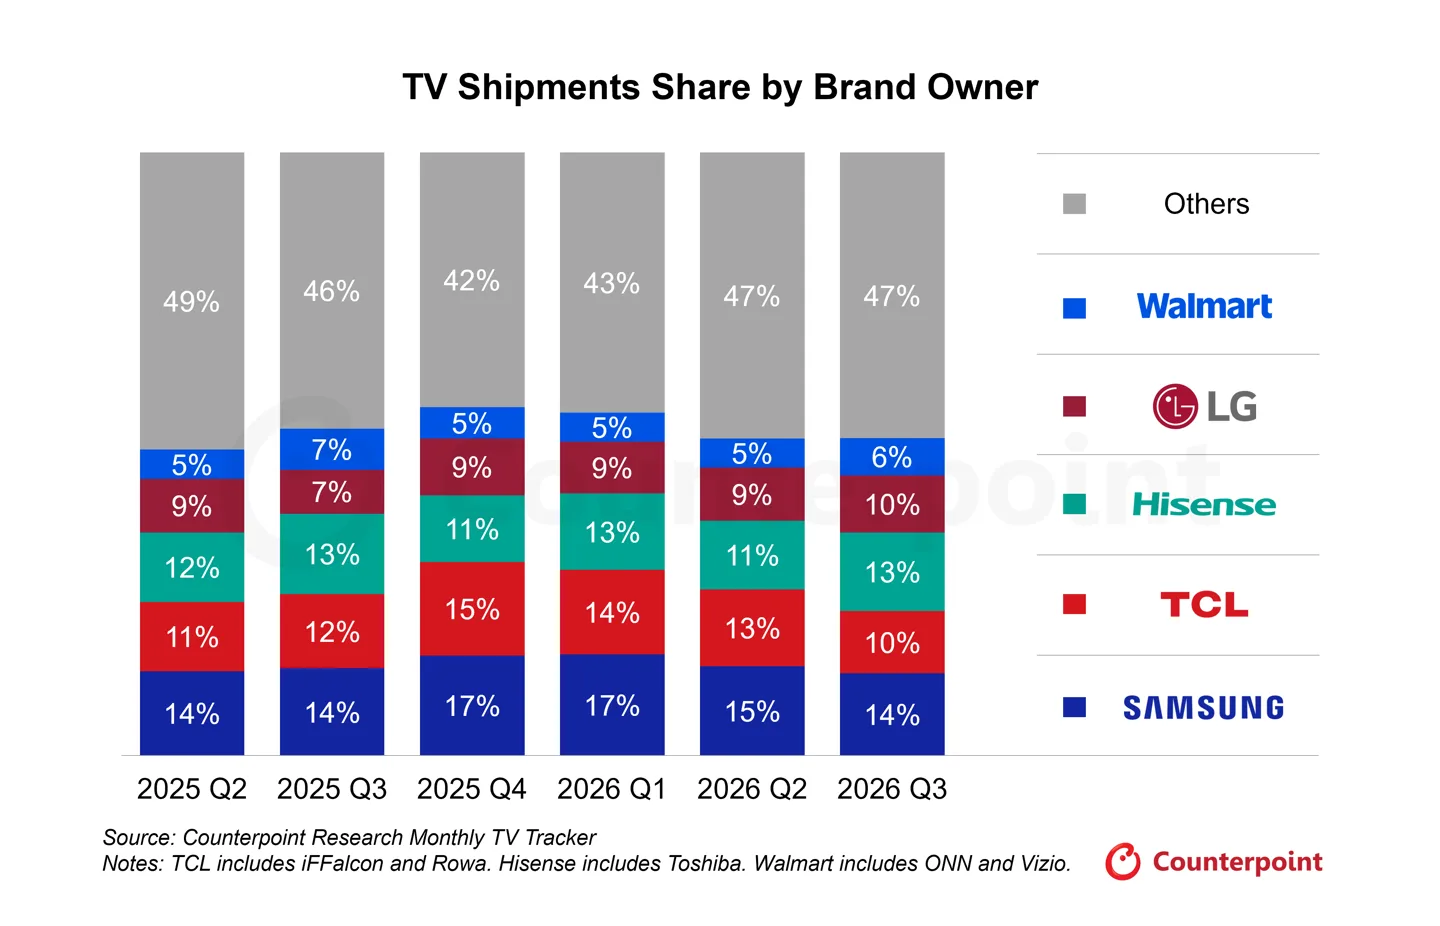
从2026年第二季度的出货维度看,全球电视出货量同比小幅下滑1%,三星同比实现个位数增长,整体表现稳健;TCL与三星的差距进一步收窄,出货量同比涨幅达到10%量级,在QD LCD、Mini LED LCD等主流品类全线增长。
三星守第一,TCL步步紧逼
三星依旧保持全球出货量第一的位置,2026年第二季度份额为15%,第三季度小幅回落至14%。该季度三星推出面向中国品牌竞争的入门级Mini LED LCD产品线M系列,助力守住基本盘出货。
三星同时在QD-LCD、QD-MiniLED LCD电视产品中减少量子点材料的使用,新任VD负责人也将战略重心从硬件转向软件与平台生态。TCL方面,Mini LED LCD是拉动其整体出货增长的核心动力,第二季度份额为13%。
大盘持平,利润空间被挤压
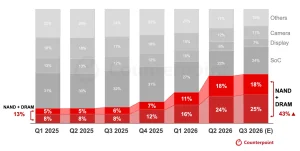
报告显示,即便处于FIFA世界杯营销大年,全球电视大盘依旧持平,叠加存储芯片成本持续上行,进一步挤压了电视品牌的利润空间。LGE凭借OLED高端机型走量与新兴市场业务拉动,电视业务在2026年第三季度重回盈利,份额在两个季度稳定在9%左右,第三季度小幅增长至10%。
这意味着什么
海信与TCL围绕第二名的争夺,本质是显示技术路线与渠道效率的较量。Mini LED成为拉动增长的核心品类,意味着中国品牌在中高端市场的竞争力正在提升,全球电视格局从三星一家领先转向多强并立。
值得注意的是,大盘持平而成本上行,说明出货份额的增长并不等于利润同步增长。对消费者而言,品牌间的激烈竞争通常意味着更丰富的产品选择与更具竞争力的定价。
常见问题
海信重回第二靠的是什么?
靠足球赛事赞助深耕欧洲、推出高端RGB Mini LED新品,以及更广泛的渠道网络和具备竞争力的定价,份额由第二季度的11%升至第三季度的13%。
三星的地位稳吗?
三星仍以14%的第三季度份额保持第一,但较第二季度的15%小幅回落,且已推出入门级M系列应对中国品牌竞争。
全球电视市场整体是涨是跌?
2026年第二季度全球电视出货量同比小幅下滑1%,即便世界杯营销大年大盘依旧持平,存储芯片成本上行还在挤压利润。
信息来源:CounterPoint Research全球电视市场份额季度报告(2026-11-20发布)。