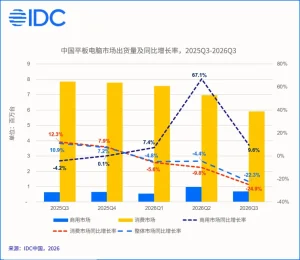
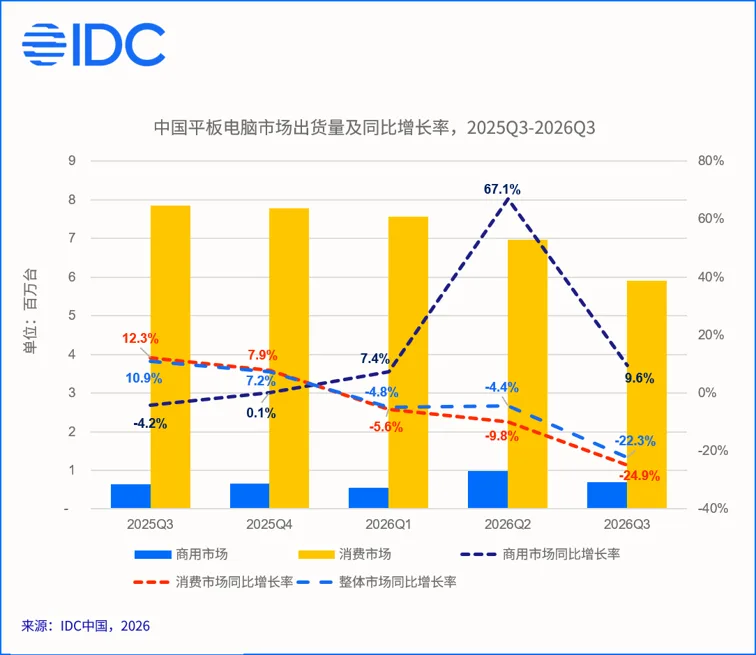
结论:IDC 数据显示,2026 年第三季度中国平板电脑出货 660 万台,同比下滑 22.3%,为 2020 年第一季度新冠疫情以来最大降幅,单季出货量 12 个季度来首次跌破 700 万台。 关键数字:总出货 660 万台 / 同比 -22.3% / 消费平板 -24.9%、商用 +9.6%
| 厂商 | 本季排名 | 出货同比 |
|---|---|---|
| 华为 | 第 1 | 价格上调,凭鸿蒙生态保持领先 |
| Apple | 第 2 | -27.2% |
| 联想 | 第 3 | +33.2%(前五唯一增长) |
| 小米 | 第 4 | 平板 9 系列带动份额回升 |
| 荣耀 | 第 5 | X10 Pro Max 拓展大屏市场 |
为什么消费和商用市场走势相反
2026 年第三季度,中国消费平板出货同比下滑 24.9%,头部厂商接连提价使市场均价环比上涨 8.6%,价格上涨对购买意愿的抑制进一步显现。
商用平板出货同比增长 9.6%,7、8 月教育行业需求高峰推动厂商加码布局。但随着 9 月需求减弱、库存补充进入尾声,商用市场的增长势头预计难以延续。
联想为何能逆势增长 33.2%
联想是前五厂商中唯一实现增长的品牌,出货同比增长 33.2%。消费端小新系列守住性价比,拯救者系列快速放量,第三季度出货占比接近半数。
商用端出货节奏稳定、价格优势回归,联想在商用平板的市场份额升至第一。相比频繁提价的对手,联想的定价节奏更稳,承接了部分分流需求。
入门级市场为何缩水一半
受成本上涨影响,部分厂商放弃千元以下价位区间,入门级市场规模同比缩减 51.4%。与此同时,3000 元及以上机型出货占比约 45%,环比提升近 10 个百分点。
需求向中高价位段上移,主要来自大屏轻办公学习和小尺寸电竞随行两类场景。厂商被迫靠性能、生态与场景体验为中高端产品创造溢价空间。
对行业和用户意味着什么
对厂商而言,IDC 预计本轮成本压力将持续至 2028 年,2026 年第四季度及 2027 年出货规模仍面临挑战,产品迭代与备货节奏需要重新评估。
对消费者而言,价格上涨使换机决策更谨慎,但中高价位段产品力同步提升。所以呢,预算有限的用户可暂缓入门级换机,等价格回稳或高端机型促销。
常见问题
现在是买平板的好时机吗?
若非刚需可暂缓。市场均价环比上涨 8.6%,且 IDC 判断成本压力延续到 2028 年,短期难见明显降价。
哪家厂商最抗跌?
联想最抗跌,第三季度出货同比增长 33.2%,是前五中唯一正增长;华为虽提价仍稳居第一。
平板价格还会涨吗?
IDC 预计成本压力持续到 2028 年,价格短期内大概率高位盘整,入门级产品可能进一步减少。
信息来源:IDC 2026 年第三季度中国平板电脑市场跟踪报告(2026-11-12 发布)。