据 IT之家 10 月 23 日消息,市场研究机构 Counterpoint Research 发布的月度印度智能手机追踪报告显示,2026 年第三季度(7 至 9 月)印度智能手机出货量同比下降 20%,跌至十年来最低水平。报告将原因归结为创纪录的内存价格推高了设备成本,叠加需求持续疲软,即便在节日季之前,各家原始设备制造商也主动控制了渠道库存。
成本挤压动摇大众市场
研究分析师 Shubham Singh 表示,第三季度是印度智能手机市场的调整期,内存带动的成本挤压加剧了消费者需求疲软。元器件涨价推高了整机价格,尤其重创了 15000 印度卢比(按当前汇率约合 1060 元人民币)以下的大众档位;20000 印度卢比(约合 1414 元人民币)以下档位的出货量在第三季度更是下降了 47%,因为涨价把不少机型推到了更高价格区间。
研究总监 Tarun Pathak 预计,2026 年印度智能手机市场将整体收缩约 13%,持续的定价压力抑制了平价产品与换机需求,节后季节性放缓会进一步加剧压力,而元器件成本高企还可能在节日促销后再度推高价格。进入 2027 年,更高的设备价格预计会继续拉长换机周期,增长机会将越来越向高端与中高端区间集中,厂商也会在部分价格段降低规格以维持定价。
中国品牌仍是主力,本土新势力崛起
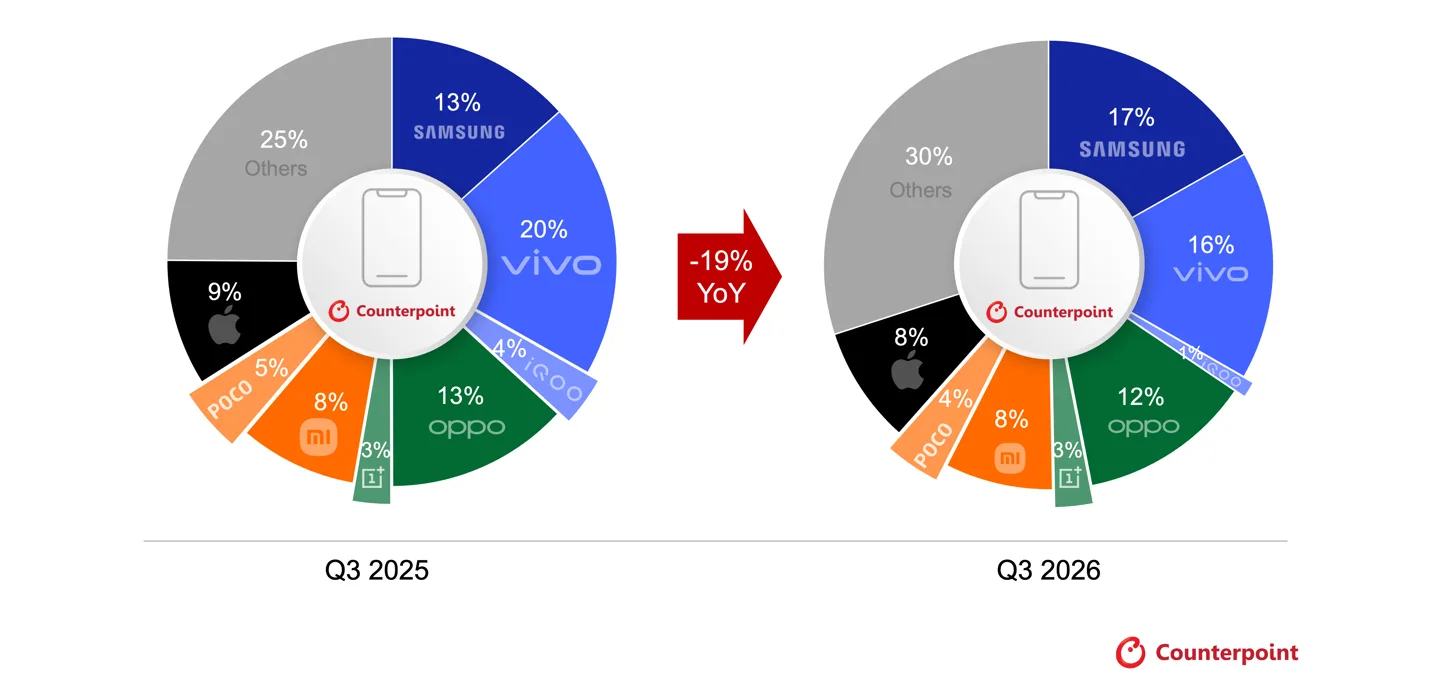
从品牌格局看,三星以 17% 的份额在九个季度后重新夺回市场第一,Galaxy A 系列与相对克制的涨价策略帮助其跑赢大盘;vivo(不含 iQOO)以 16% 位居第二,Y 系列继续挑大梁;OPPO 以 12% 排名第三,其在 20000 印度卢比以上价格段实现三位数增长;小米(含 POCO)同样以 12% 位列第四,在 10001 至 20000 印度卢比区间成为第一品牌。苹果 iPhone 18 Pro 系列在印度开局强劲,首发销量比上代 iPhone 17 Pro 系列同比增长近 20%。
最引人注目的是印度本土品牌:名为 Ai+ Smartphone 的国产手机成为第三季度增长最快的品牌,出货量同比增长 306%,靠的是扩充产品组合、加强营销并提升消费者认知。印度本土品牌整体份额从 2025 年第三季度的 3% 跃升至 2026 年第三季度的 15%。此外,传音旗下 itel 凭借 15000 印度卢比以下 4G 产品组合实现 88% 的同比增长;联发科以 45% 的份额保持印度第一芯片厂商位置,紫光展锐则在 OEM 聚焦低价段后迎来复苏;谷歌第三季度出货量同比增长超 50%,全新 Pixel 11 系列借 Tensor G6 与 Gemini Intelligence 强化了其”以 AI 差异化”的路线。
整体而言,这份报告描绘了一个被成本压制的印度市场:总量下滑、结构向高端迁移,中国厂商依旧占据头部,而本土品牌的集体上扬正成为新的变量。