结论:三星电子 2026 财年第三财季归母净利润 75.21 万亿韩元,同比飙升 526.39%,营收 195.25 万亿韩元同比增长 126.88%。
关键数字:净利 75.21 万亿韩元 / 营收 195.25 万亿韩元 / 同比 +526.39%
关键数据
| 指标 | 第三财季数值 | 同比 |
|---|---|---|
| 营业总收入 | 195.25 万亿韩元 | +126.88% |
| 归母净利润 | 75.21 万亿韩元 | +526.39% |
| 前三季度营收 | 500.63 万亿韩元 | +108.8% |
| 前三季度归母净利 | 193.58 万亿韩元 | +675.28% |
利润主引擎:HBM 与 AI 服务器需求
三星电子在 10 月 8 日发布的初步业绩中,第三财季营业利润达 107.4 万亿韩元,同比大增 782.5%,单季营业利润史上首次突破 100 万亿韩元。
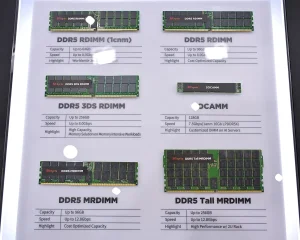
这轮爆发由 AI 数据中心建设推动。高带宽存储器(HBM)、服务器级 DDR5 与通用 DRAM、NAND 价格持续上行,设备解决方案(DS)半导体部门贡献了绝大部分营业利润。
终端业务为何仍然承压
与半导体部门形成反差,设备体验(DX)部门(覆盖手机、电视、家电)受内存涨价推高零部件成本、终端需求放缓影响,盈利仍承压。
这也意味着,内存涨价对三星内部是”双刃剑”:既做大半导体利润,又挤压自家终端产品的毛利空间。
后续要看什么:DRAM 价格与 HBM4
第四财季通用 DRAM 与 NAND 价格涨幅、HBM4/HBM4E 客户验证与出货进展,以及长期供货合同签署情况,是后续关键观察点。
多家机构判断,内存供需缺口预计持续至 2027 年,甚至有观点看到 2028 年;供应短期难以快速放量。
所以呢:对行业而言,存储芯片上行周期由 AI 资本开支主导,短期内供需缺口难解。值得注意的是,三星盈利对半导体景气的依赖度显著提高,终端业务若无法传导成本,将拖累整体韧性。
常见问题
三星 Q3 净利为什么涨这么多?
主要受 AI 服务器对 HBM、DRAM、NAND 的需求拉动,叠加存储芯片价格维持高位,半导体部门盈利大幅扩张。
前三季度累计表现如何?
前三季度营收 500.63 万亿韩元(同比 +108.8%),归母净利润 193.58 万亿韩元(同比 +675.28%),均创历史同期新高。
手机和家电业务赚钱吗?
不赚钱。DX 部门受零部件成本上升与终端需求放缓影响,盈利仍承压,未能跟随半导体部门同步改善。
信息来源
信息来源:IT之家 2026 年 10 月 29 日援引三星电子 2026 财年第三财季业绩快报。