集邦咨询(TrendForce)在 9 月 16 日发布的最新 AI 服务器产业研究指出,人工智能发展的下一道瓶颈,正从芯片本身转向电力与电网。换句话说,制约 AI 算力的天花板,正在从”造不出芯片”变成”找不到电”。
AI 服务器成用电主力
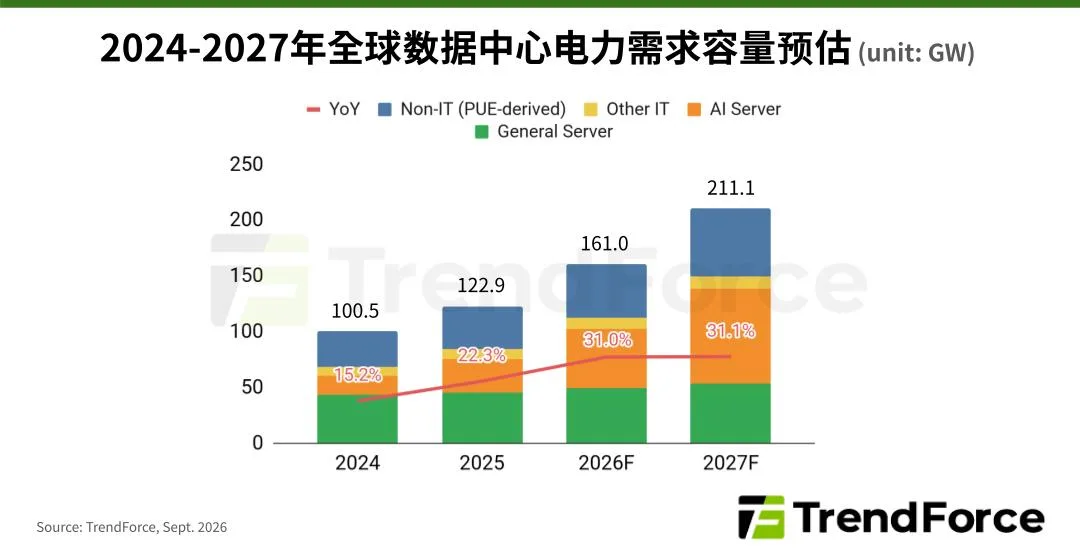
TrendForce 估算,2026 年全球数据中心电力需求容量将达到 161 GW,同比增长约 31%;其中 AI 服务器是主要增长来源,占整体需求容量的 33.4%。作为对比,2025 年全球数据中心电力需求容量为 122.9 GW,AI 服务器占比还不到 25%。
这种此消彼长十分明显:通用服务器的占比,预计将从过往约 40% 下滑到 2027 年的 25.6%;而 AI 服务器的占比则可能在 2027 年突破 40%。TrendForce 认为,在云端服务供应商(CSP)持续扩大资本支出、整体服务器出货量不减少的背景下,数据中心电力需求容量在 2027 年仍将保持 30% 以上的增速。
缺口从 2028 年开始放大
更严峻的问题在供给端。TrendForce 指出,在 2025 年之前,电网的可交付能力尚能满足数据中心的需求增长;但从 2026 年起,供需开始背离,2028 年之后差距将明显放大。
按情境估算,到 2030 年,全球数据中心电力需求容量将达到 490.7 GW;在其他用电需求都被满足的前提下,电网能够供数据中心使用的容量约为 222.6 GW,账面缺口约 268 GW。不过 TrendForce 也提醒,这一缺口应从两个角度理解:一方面,数据中心用电不只依赖电网,运营方可以发展表后(behind-the-meter)的就地发电来弥补;另一方面,电网并网与输配电建设的延迟,确实会造成真实的供电短缺。以目前数据中心部署最集中的美国为例,到 2030 年其数据中心电力供需缺口预计将超过 170 GW。
谷歌的亲身印证
这一判断并非纸上谈兵。在此前举行的 SEMICON Taiwan 2026 活动上,谷歌宣布其 TPU 系统已经扩展至 100 万芯片级别规模,而电力供应已经成为 AI 基础设施扩张的核心瓶颈。
谷歌首席技术官阿明·瓦赫达特(Amin Vahdat)指出,随着 AI 模型规模不断扩大,制约扩张的核心瓶颈已从芯片本身转移至电力供给。他直言,AI 算力的天花板,正在从”造不出芯片”变成”找不到电”。
产业正在转向电力基础设施
面对快速部署的 IT 设备,以及供配电等非 IT 设备需求的同步增长,数据中心运营商已经开始规划采用高压直流(HVDC)供电架构,以提升端到端的供配电效率。TrendForce 认为,电力接入、变压器、输电线路与散热能力,都可能成为推迟新机房投产的环节。
当算力的竞赛从”谁有更多的芯片”延伸到”谁能更稳定地供上电”,能源管理、储能、微电网乃至燃料电池,正在成为 AI 基建下一阶段无法回避的考题。