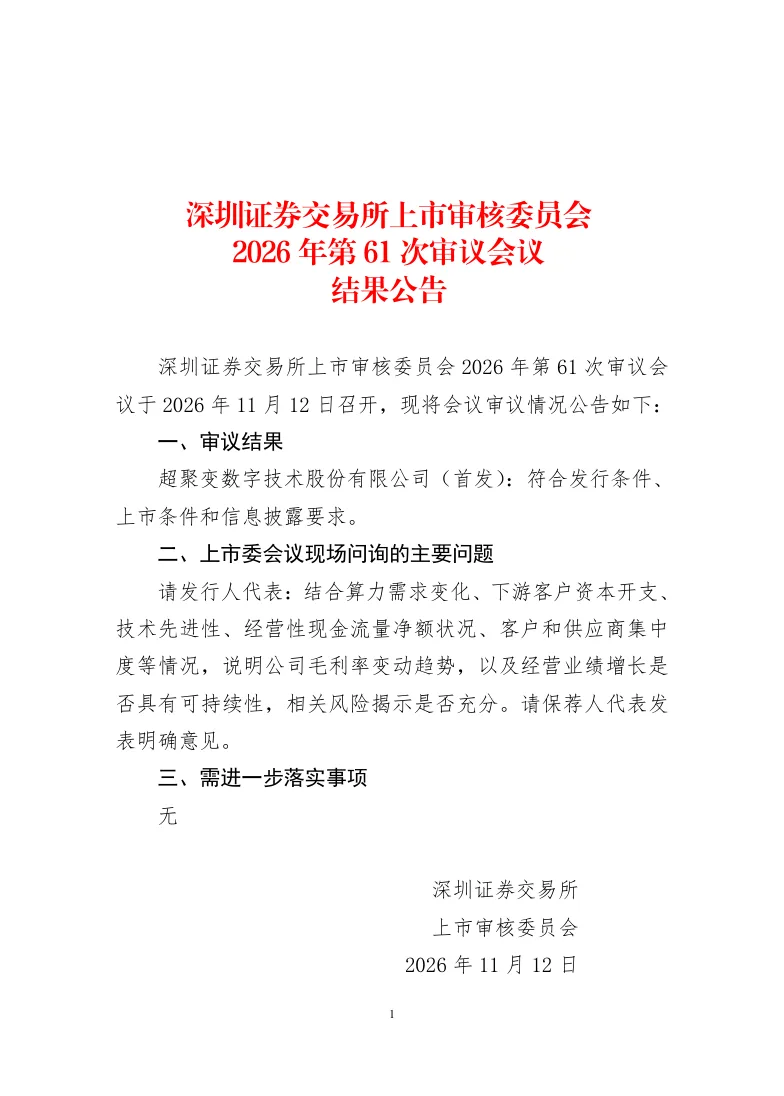
11月12日,深圳证券交易所上市审核委员会召开2026年第61次审议会议,超聚变数字技术股份有限公司(简称超聚变)首发申请符合发行条件、上市条件和信息披露要求,宣告其创业板IPO成功过会。
超聚变成立于2021年9月,前身为华为在2021年剥离的X86服务器业务部门,整体落地河南郑州。目前河南超聚能科技有限公司持股31.38%,为公司控股股东,实际控制人指向河南省国资委,华为已完全退出持股。本次IPO于2026年5月22日获深交所受理,保荐机构为中信证券,从受理到过会仅用时174天,拟募资80亿元,是2026年创业板规模最大的IPO项目。
业绩与市场份额
超聚变独立运营后增长迅速。2022年即首个完整年度销售收入突破100亿元,2024年达到435亿元,2025年上半年营收已超过300亿元,全年有望冲刺600亿元。2023年至2025年净利润分别为5.07亿元、7.22亿元和10.30亿元。
在AI算力需求拉动下,超聚变AI服务器收入从2023年的62.78亿元增至2025年的296.29亿元,占总营收比重已超过一半,公司同时也是华为昇腾生态最高等级的合作伙伴。
根据IDC数据,2025年国内X86服务器整机厂商市场份额格局如下:
| 厂商 | 2025年市场份额 |
|---|---|
| 浪潮 | 31.3% |
| 超聚变 | 12.7% |
| 新华三 | 12.5% |
| 联想 | 10.7% |
| 中兴 | 8.5% |
超聚变位列第二,并在标准液冷服务器细分赛道连续两年(2023至2024年)位居中国市场第一,2023年份额一度达到43%。
募资方向与风险
招股说明书显示,本次募资将重点投向新一代算力产品研发与关键核心技术攻关,未来10年聚焦人工智能、算力、数据及能源四个技术要素。估值方面,《世界独角兽企业发展报告2024》曾给出89.2亿美元(约596.3亿元人民币)估值,位列全球独角兽榜单第47名。
不过公司也面临挑战:毛利率偏低且波动,2023年至2025年分别为14.27%、10.04%和8.58%;核心芯片依赖外购,2026年上半年经营性现金流净流出157亿元,存货账面余额增至356.62亿元。
常见问题
超聚变和华为现在是什么关系? 超聚变源于华为2021年剥离的X86服务器业务,华为已完全退出持股,目前由河南国资控股。
为什么这家公司值得关注? 它是国产AI算力服务器龙头,AI服务器收入已占据总营收一半以上,也是华为昇腾生态最高等级合作伙伴。
主要投资风险有哪些? 毛利率偏低且呈下降趋势,核心芯片仍依赖外购,存货与现金流压力较大,上市后股价波动可能高于普通成长股。
信息来源
本文综合自IT之家、凤凰网科技、财经杂志、腾讯新闻、网易等公开报道,以及超聚变招股说明书(上会稿)与IDC市场报告。